


Šaltinis: AleaSoft Energy Forecasting
„AleaSoft Energy Forecasting“, 2024 m. balandžio 22 d. Trečiąją balandžio savaitę kainos kilo daugumoje pagrindinių Europos elektros rinkų. Išimtis buvo Iberijos rinka, kurioje jau vienuoliktą savaitę iš eilės kainos buvo žemiausios. Dujų ir CO2 ateities sandoriai pabrango iki nematytų nuo sausio pirmosios pusės. Išaugusi paklausa taip pat paskatino kainų kilimą elektros rinkose. Pirėnų pusiasalyje išaugo atsinaujinančios energijos gamyba, o tai padėjo sumažinti kainas. Balandžio 19 d. Ispanija pasiekė didžiausią fotovoltinės energijos gamybą per balandžio mėnesį.
Saulės fotovoltinės, saulės termoelektrinės ir vėjo energijos gamyba
Savaitę, balandžio 15 d., saulės energijos gamyba Ispanijos ir Prancūzijos rinkose išaugo trečią savaitę iš eilės, palyginti su ankstesne. Šį kartą Ispanijoje padidėjimas buvo 10 %, o Prancūzijoje – 1,5 %. Kita vertus, Vokietijos, Italijos ir Portugalijos rinkose sumažėjo atitinkamai 25%, 9,2% ir 0,3%.
Penktadienį, balandžio 19 d., Ispanijos rinka pasiekė didžiausią saulės fotovoltinės energijos gamybą per balandžio mėnesį per savo istoriją – naudojant šią technologiją buvo pagaminta 154 GWh.
Balandžio 22 d., remiantis „AleaSoft Energy Forecasting“ saulės energijos gamybos prognozėmis, Vokietijoje gamyba didės, o Italijoje ir Ispanijoje – mažės.
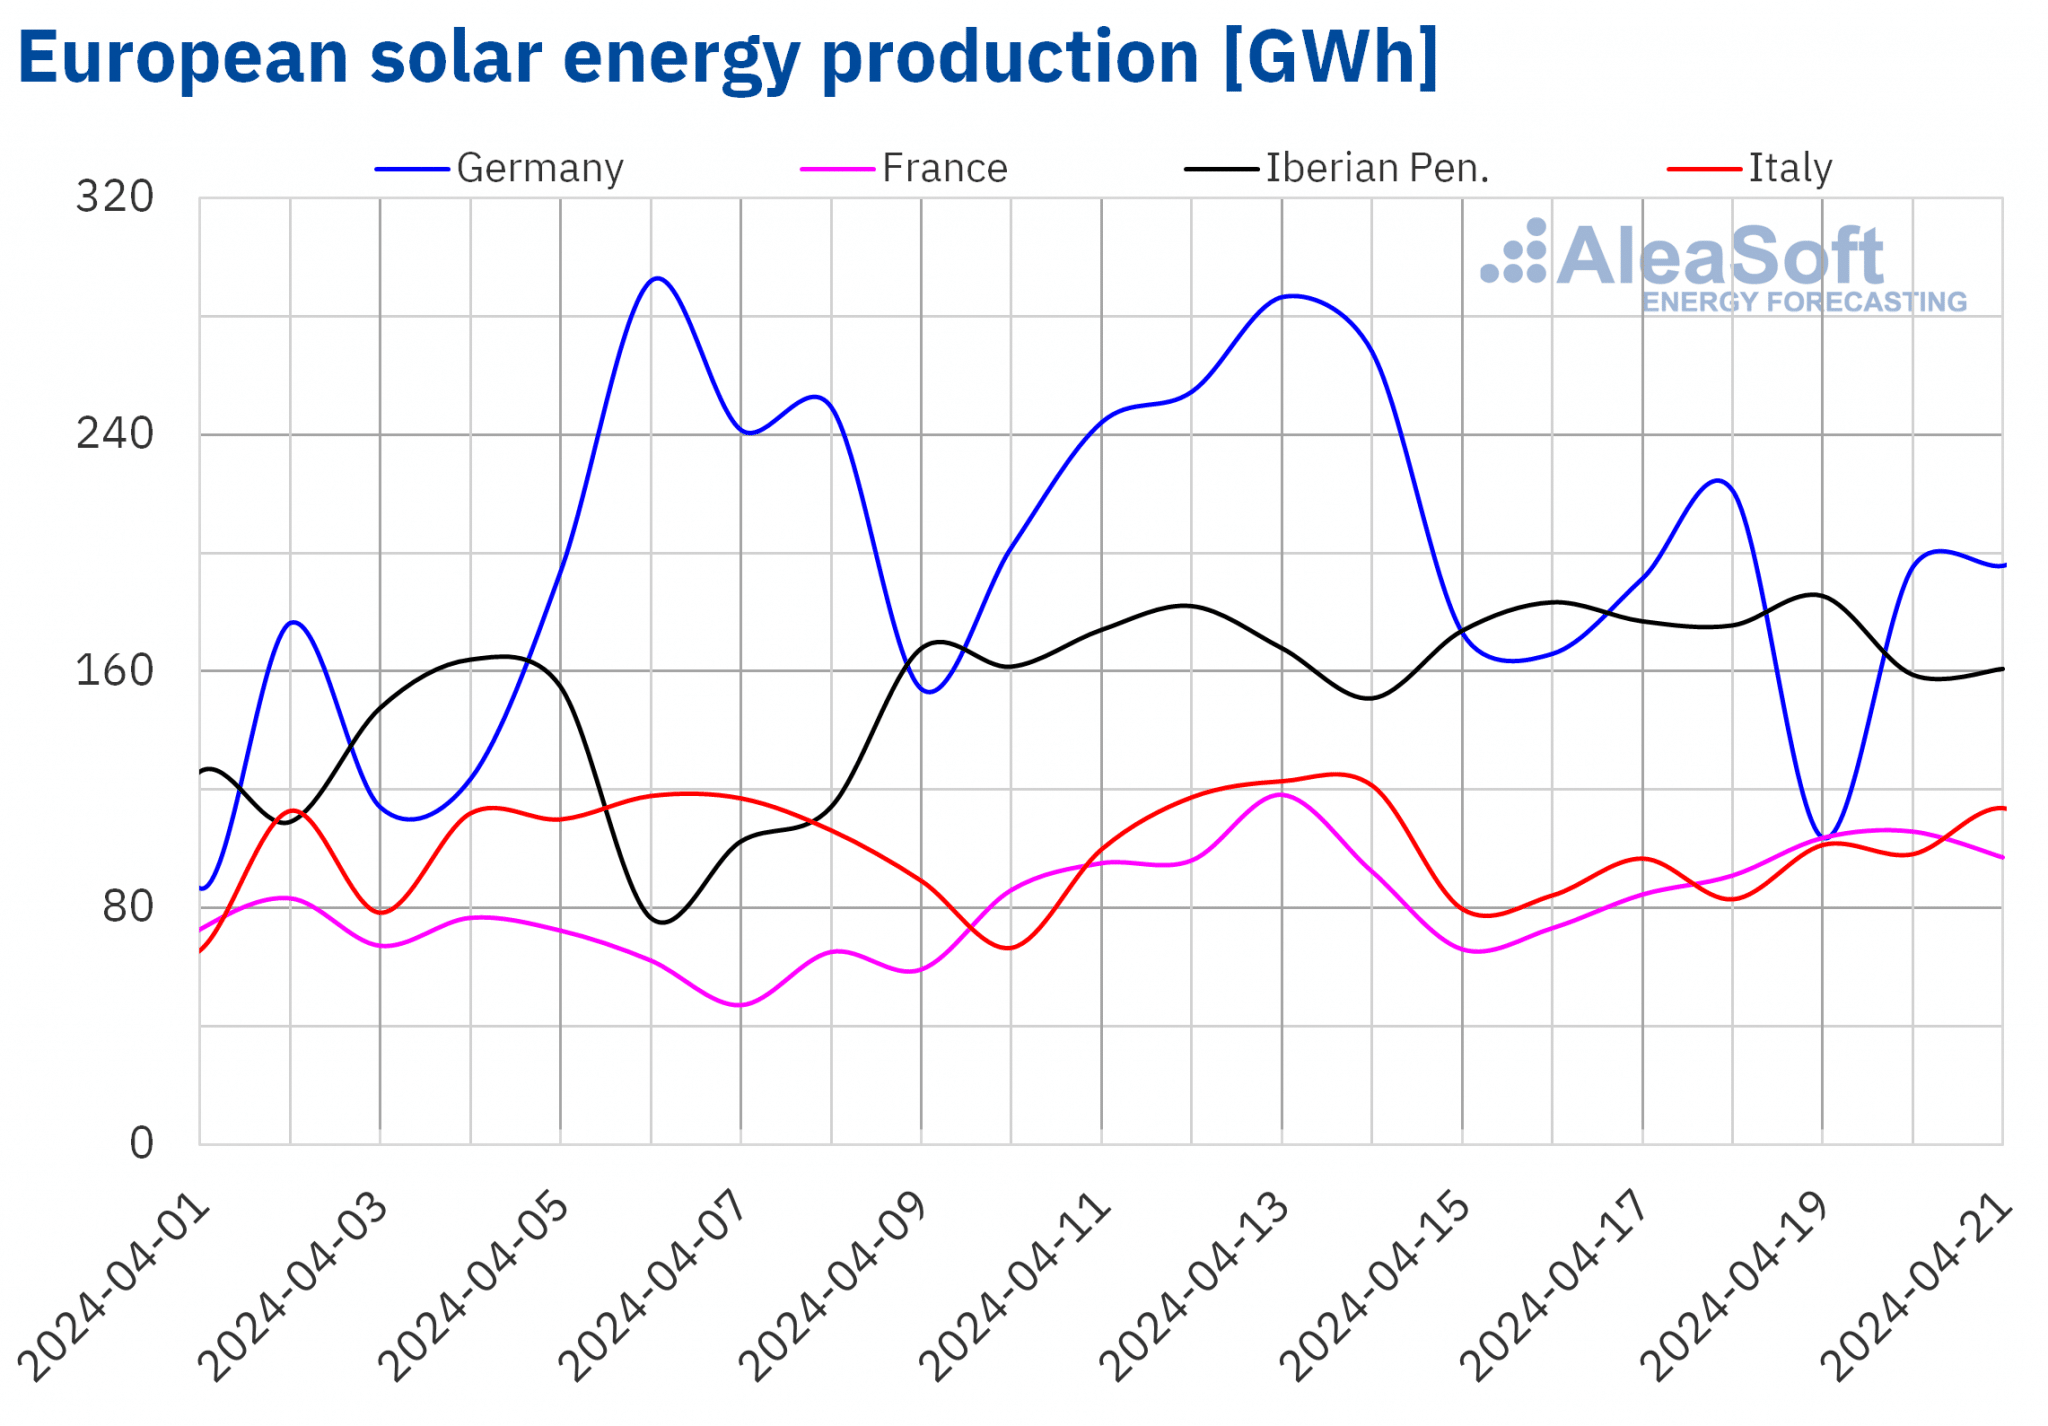
Šaltinis: Parengė AleaSoft Energy Forecasting, naudojant ENTSO-E, RTE, REN, REE ir TERNA duomenis.
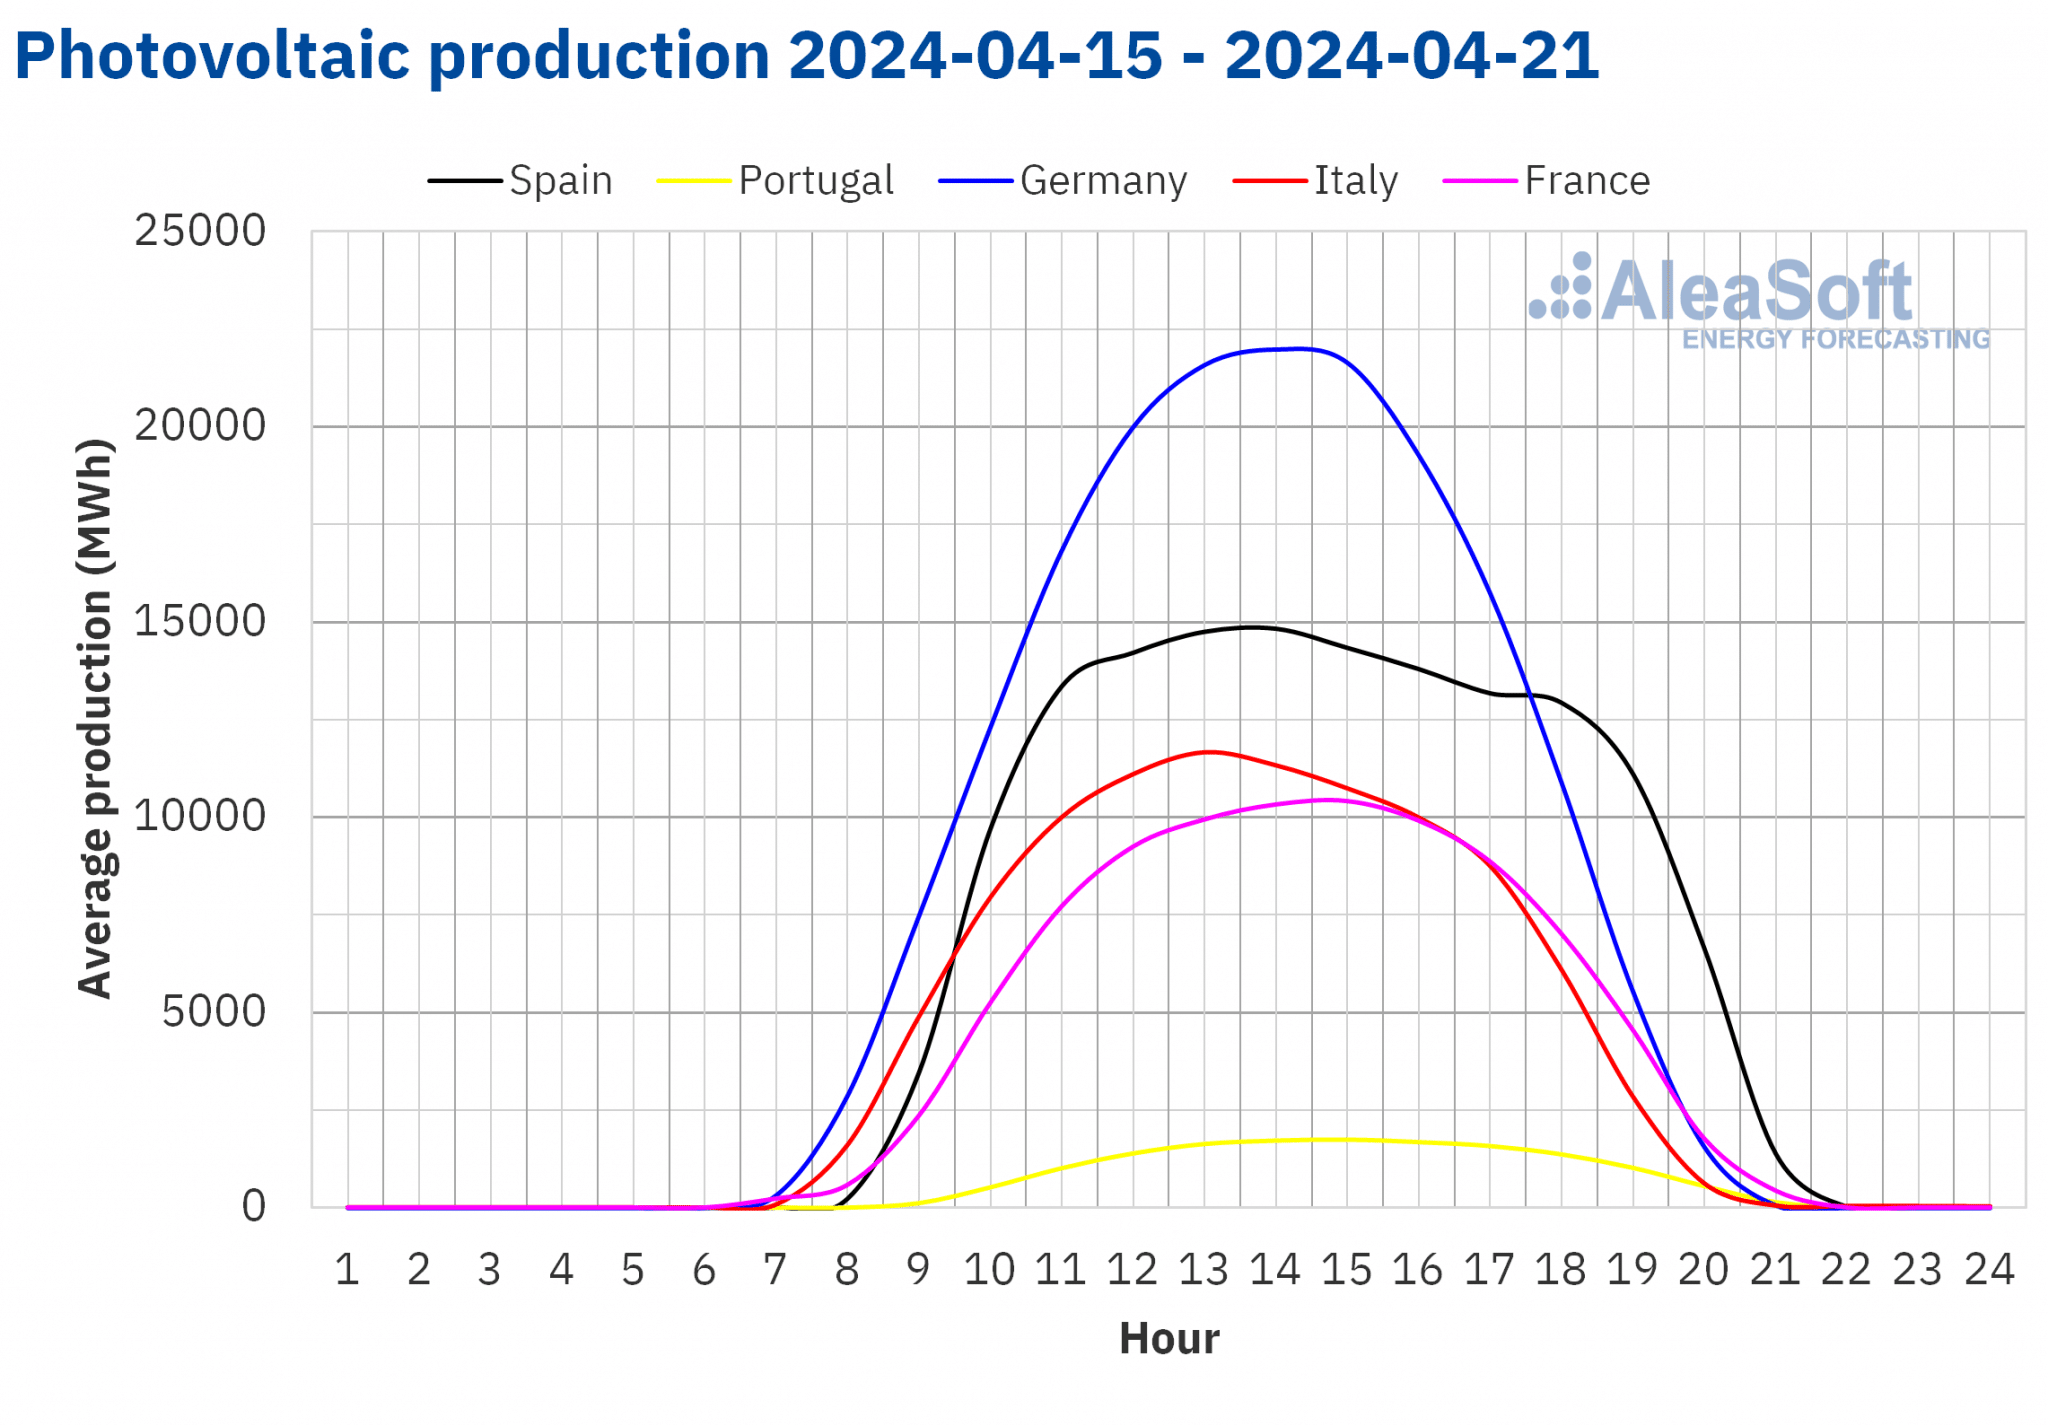
Šaltinis: Parengė AleaSoft Energy Forecasting, naudodamas ENTSO-E, RTE, REN, REE ir TERNA duomenis.
Trečią balandžio savaitę,vėjo energijos gamybaišaugo daugumoje pagrindinių Europos rinkų, palyginti su praėjusią savaitę. Prancūzijos rinka užfiksavo didžiausią augimą – 64%, o Ispanijos rinka išaugo 60%. Italijos rinka augo antrą savaitę iš eilės, šiuo atveju 53%. Mažiausias augimas užfiksuotas Portugalijos rinkoje – 3,7 proc. Kita vertus, Vokietijos rinka antrą savaitę iš eilės tęsė mažėjimo tendenciją, o visą savaitę sumažėjo 3,6%.
Pagal„AleaSoft“ energijos prognozėBendrovės vėjo energijos gamybos prognozėmis paskutinei balandžio savaitei, gamyba naudojant šią technologiją Pirėnų pusiasalio rinkose didės, o Vokietijos, Prancūzijos ir Italijos rinkose bus mažesnė nei praėjusią savaitę.
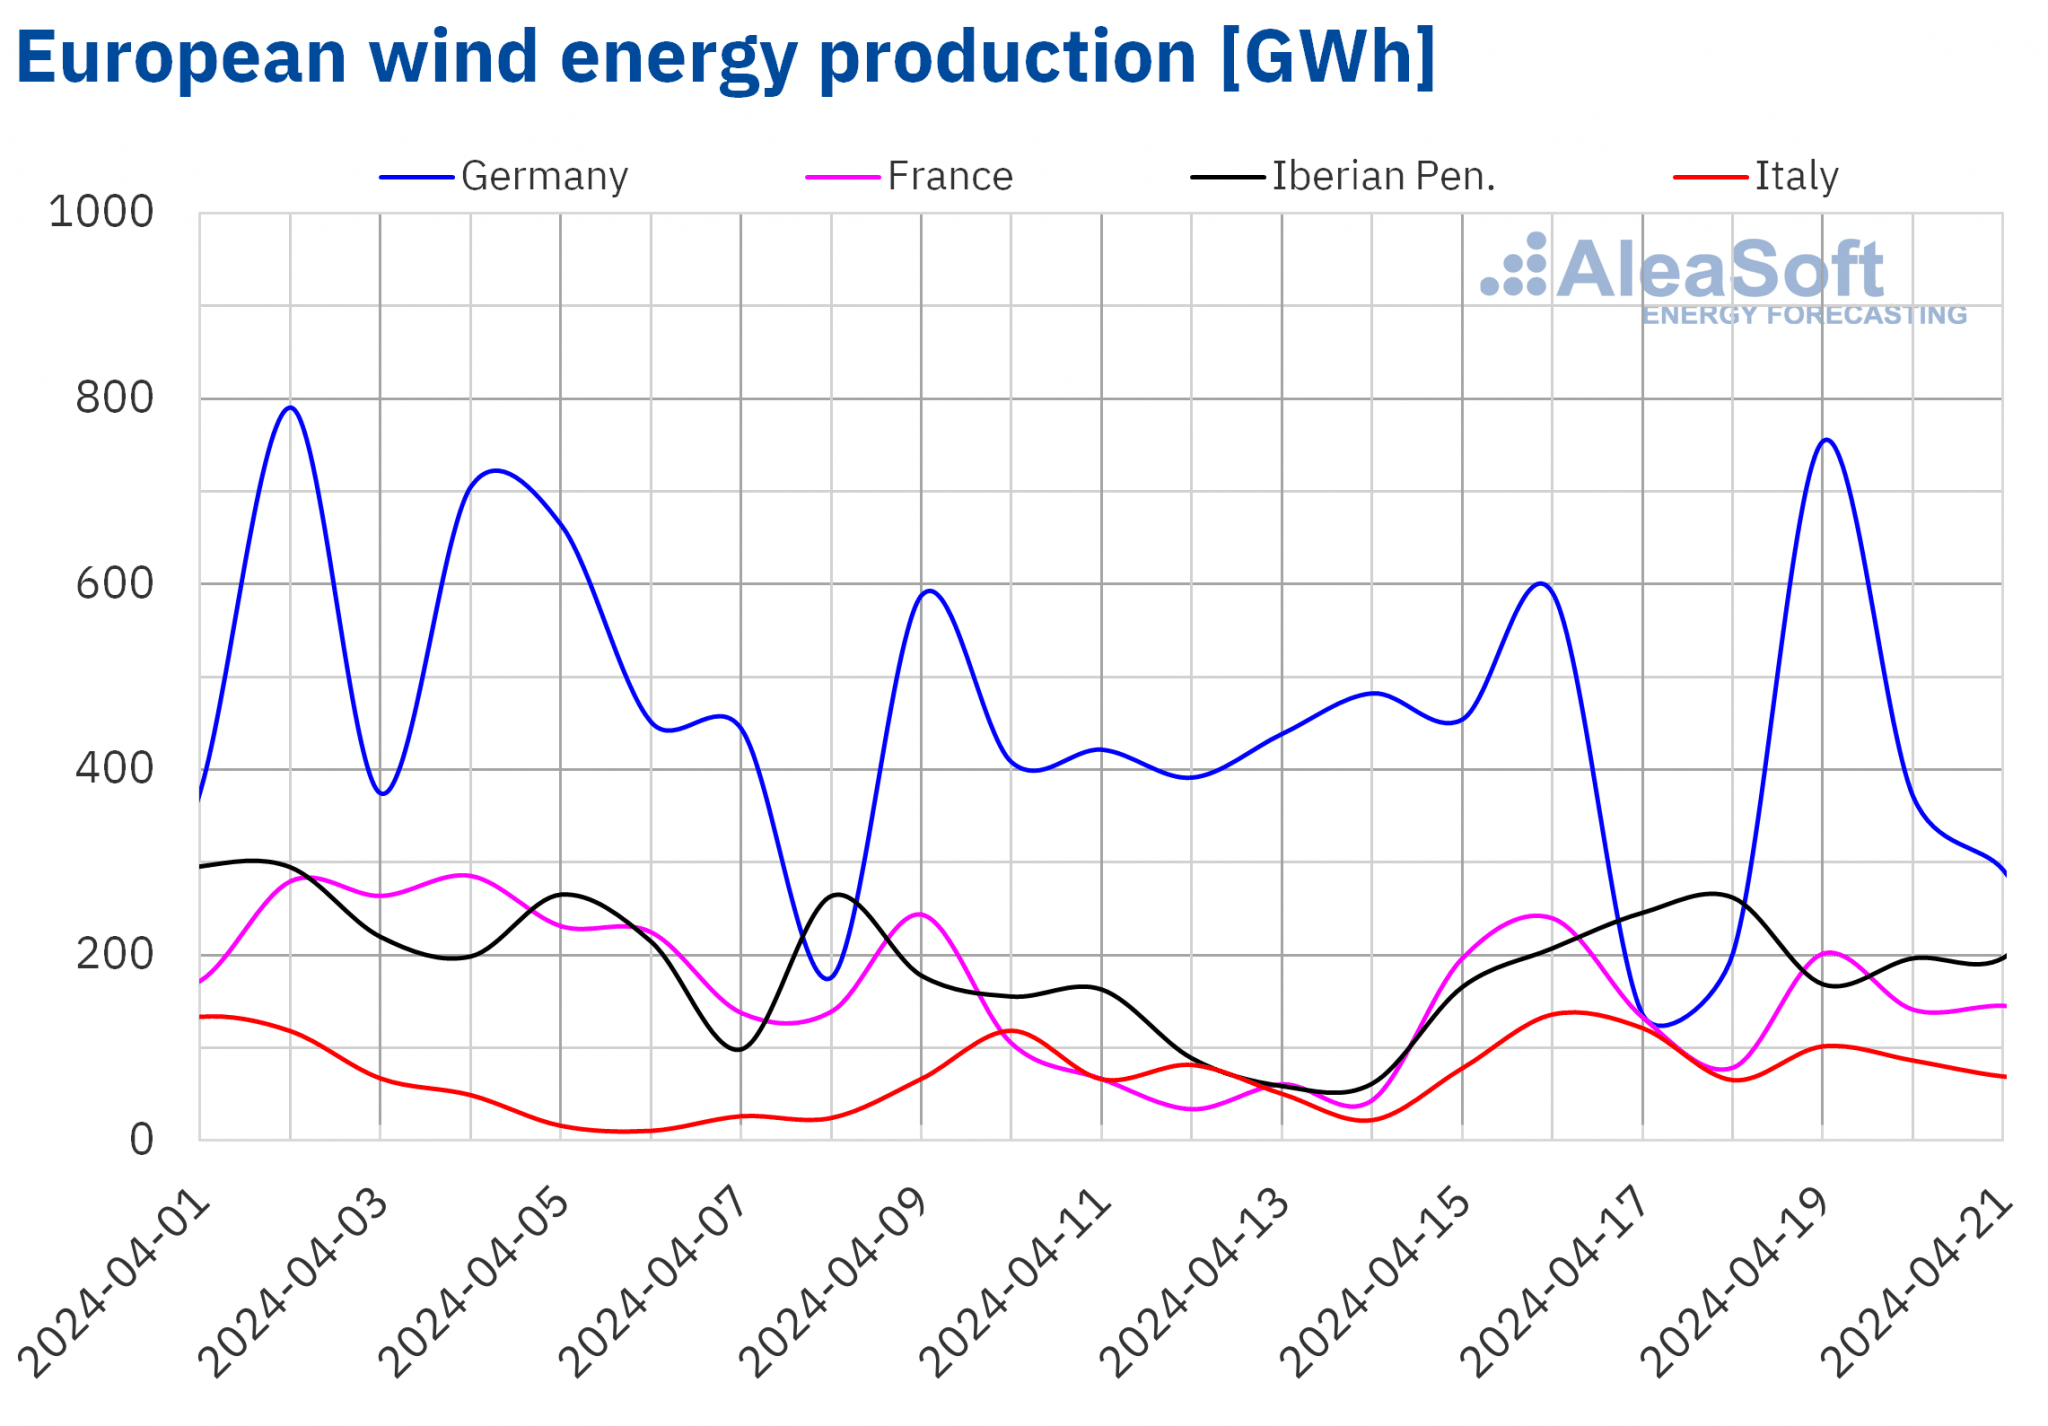
Šaltinis: Parengė AleaSoft Energy Forecasting, naudodamas ENTSO-E, RTE, REN, REE ir TERNA duomenis.
Elektros poreikis
Trečią balandžio savaitę,elektros poreikisišaugo daugumoje pagrindinių Europos elektros rinkų, palyginti su praėjusią savaitę. Didžiausias augimas užfiksuotas Prancūzijos rinkoje – 5,7 proc., po to seka Didžiosios Britanijos rinka – 2,3 proc. Vokietijos ir Belgijos rinkos augo antrą savaitę iš eilės, šį kartą atitinkamai 2.{5}}% ir 1,8%. Ispanijos rinkoje paklausa išaugo mažiausiai – 0,5 proc. Kita vertus, Nyderlandų, Portugalijos ir Italijos rinkose sumažėjo atitinkamai 6,1%, 3,9% ir 0,6%. Nyderlandų atveju tai jau penkta savaitė iš eilės, kai paklausa mažėja, o Portugalijoje – trečia savaitė.
Per savaitę, balandžio 15 d.vidutinės temperatūrossumažėjo daugumoje analizuotų rinkų, todėl daugumoje jų padidėjo paklausa. Sumažėjimas svyravo nuo 7,2 laipsnio Vokietijoje iki 0,4 laipsnio Ispanijoje. Portugalijoje temperatūra buvo panaši į praėjusią savaitę.
Ketvirtąją balandžio savaitę, anot„AleaSoft“ energijos prognozėpaklausos prognozėmis, ji didės Prancūzijoje, Didžiojoje Britanijoje, Belgijoje, Ispanijoje ir Nyderlanduose, o mažės Portugalijoje, Italijoje ir Vokietijoje.
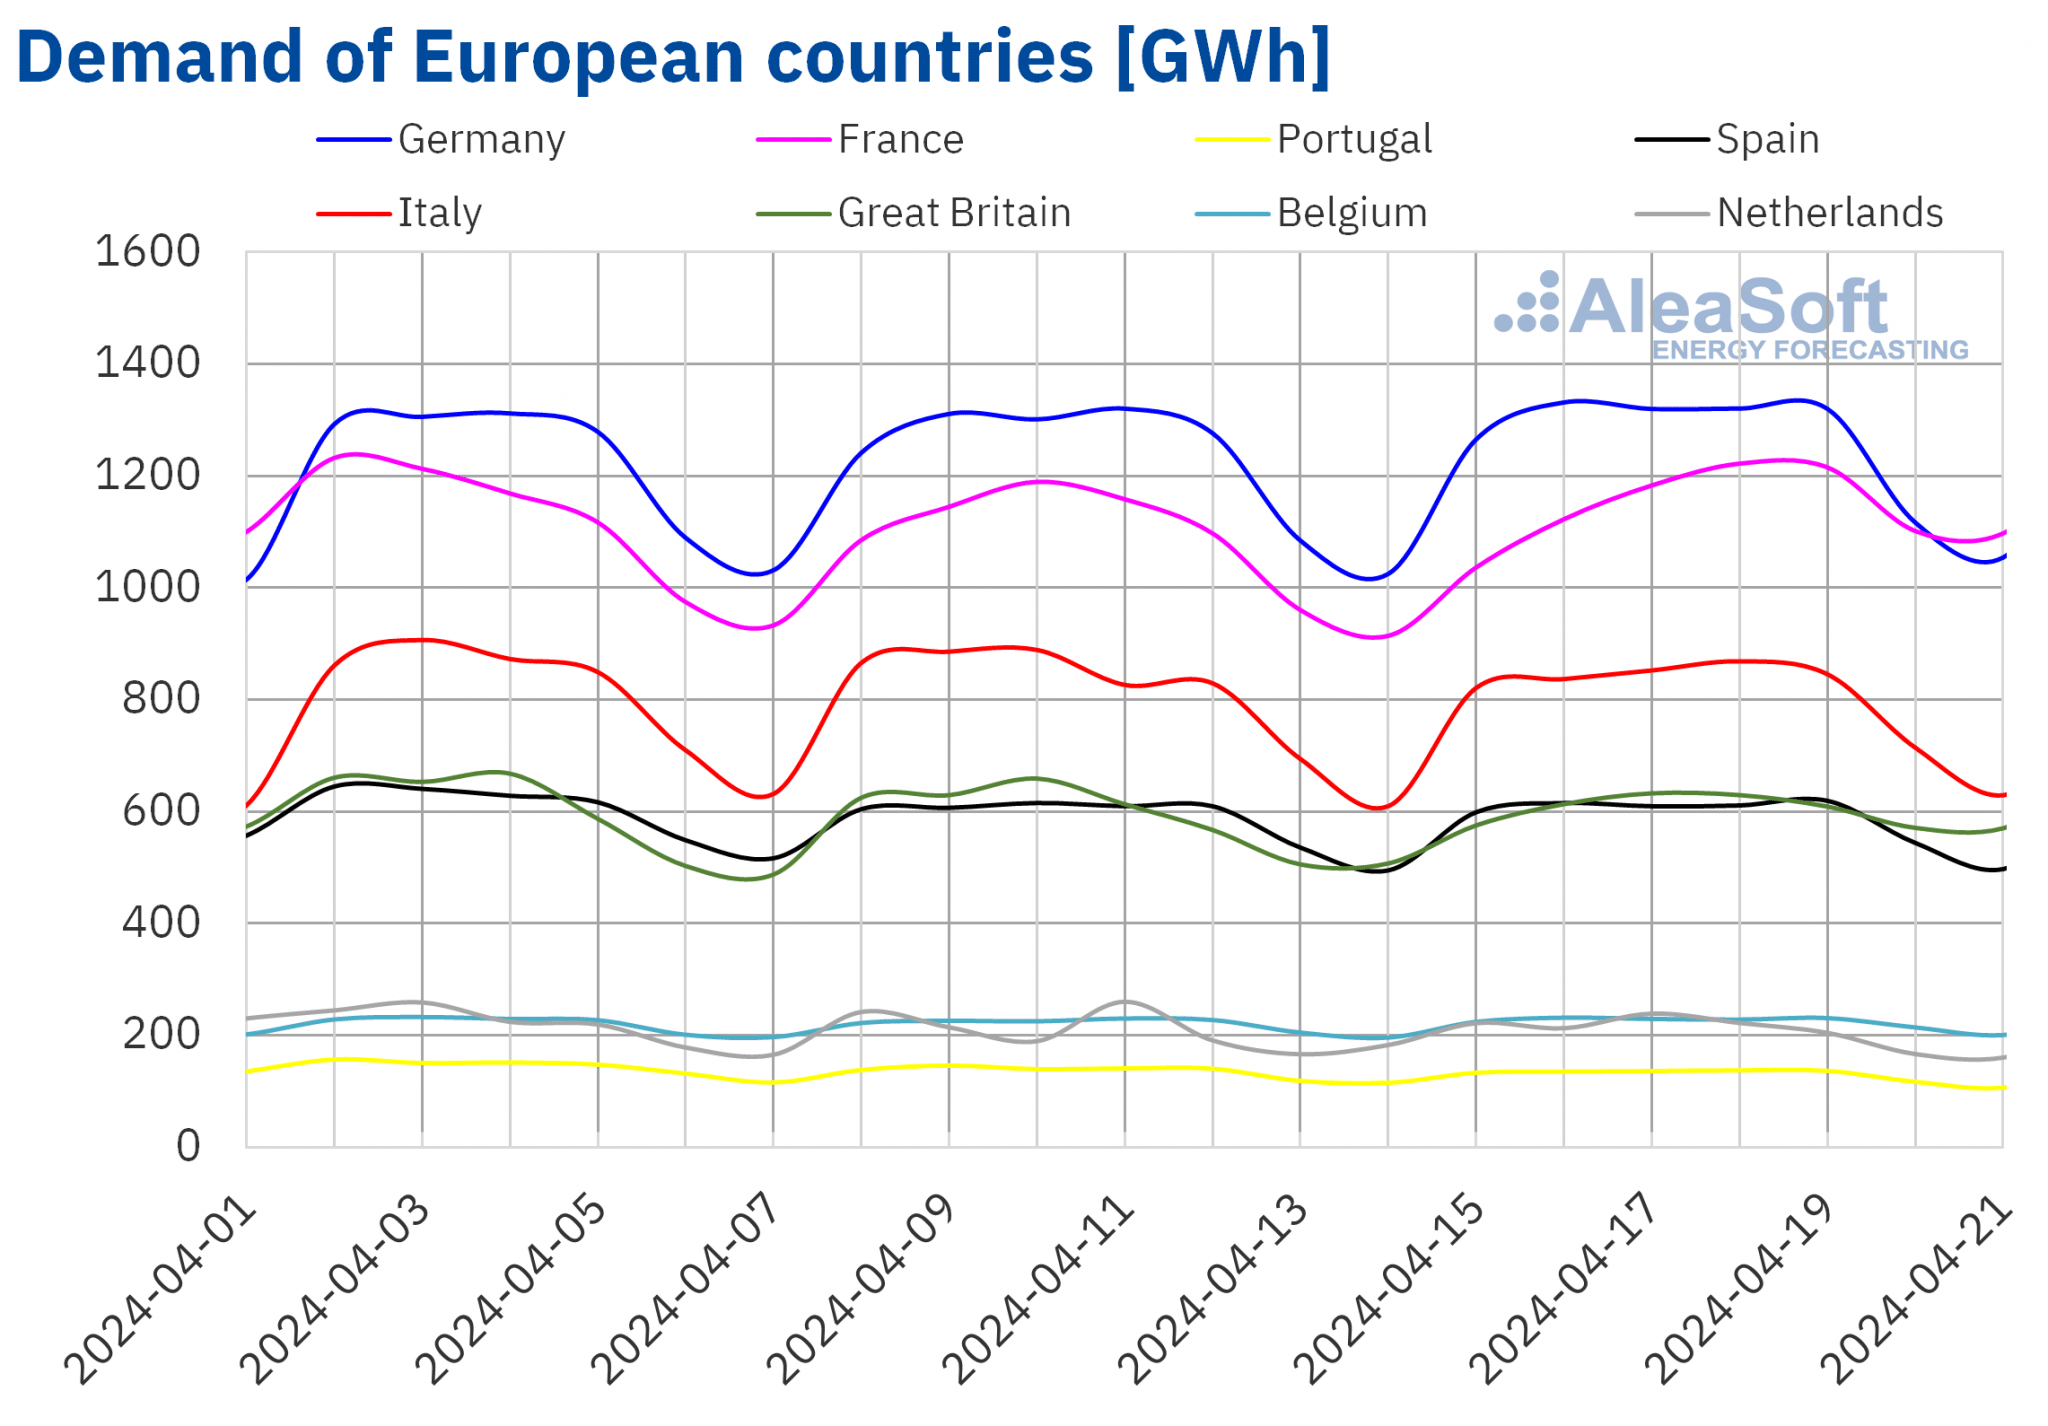
Šaltinis: Parengė AleaSoft Energy Forecasting, naudojant ENTSO-E, RTE, REN, REE, TERNA, National Grid ir ELIA duomenis.
Europos elektros rinkose
Balandžio trečiąją savaitę daugumoje didžiųjų Europos elektros rinkų kainos išaugo, palyginti su praėjusią savaitę. Išimtis buvoMIBEL rinkaPortugalijoje ir Ispanijoje, sumažėjus atitinkamai 29 % ir 33 %. TheNord Pool turgusŠiaurės šalių pasiekė didžiausią procentinį kainų kilimą – 111%. Priešingai,IPEX rinkamažiausias procentinis padidėjimas – 18 proc. Kitose rinkose, analizuojamose„AleaSoft“ energijos prognozė, kainos padidėjo nuo 25 procEPEX SPOT rinkaBelgijos ir 72% Prancūzijos EPEX SPOT rinkoje.
Balandžio trečiąją savaitę daugumoje analizuotų Europos elektros rinkų savaitės vidurkiai viršijo 50 €/MWh. Išimtis buvo Portugalijos, Ispanijos ir Prancūzijos rinkos – atitinkamai 4,85 EUR/MWh, 5,09 EUR/MWh ir 21,38 EUR/MWh. Su šiais savaitės vidurkiais MIBEL rinka jau užregistravo vienuolika savaičių iš eilės su žemiausiomis kainomis analizuojamose rinkose. Kita vertus, didžiausi savaitės vidurkiai buvo užfiksuoti Vokietijos ir Italijos rinkose – atitinkamai 70,93 euro/MWh ir 91,59 euro/MWh. Likusiose analizuojamose rinkose kainos svyravo nuo 51,20 EUR/MWh Belgijos rinkoje iki 67,44 EUR/MWh.N2EX rinkaJungtinės Karalystės.
Kalbant apie valandines kainas, nepaisant savaitės vidutinių kainų augimo, trečiąją balandžio savaitę beveik visose analizuojamose Europos rinkose buvo užfiksuotos neigiamos kainos. Išimtis buvo Italijos ir Šiaurės šalių rinkos. Balandžio 21 d., sekmadienį, nuo 11:00 iki 12:00 Belgijos rinka pasiekė žemiausią valandinę kainą – 35 eurus.{1}}/MWh. Kita vertus, nuo pirmadienio, balandžio 15 d., iki sekmadienio, balandžio 22 d., Portugalijos ir Ispanijos rinkos užregistravo atitinkamai 33 ir 34 valandas su neigiamomis kainomis.
Per savaitę, balandžio 15 d., pabrango vidutinė dujų ir CO2apyvartinių taršos leidimų, taip pat paklausos augimas daugumoje analizuojamų rinkų turėjo įtakos Europos elektros rinkos kainoms. Be to, Vokietijos rinkoje sumažėjo vėjo ir saulės energijos gamyba. Priešingai, Pirėnų pusiasalyje ir Prancūzijoje gamyba naudojant šias technologijas išaugo. Tai prisidėjo prie to, kad šiose rinkose užfiksuoti žemiausi savaitės vidurkiai.
„AleaSoft“ energijos prognozėBendrovės kainų prognozės rodo, kad balandžio ketvirtą savaitę kainos taip pat gali kilti analizuojamose Europos elektros rinkose, kurias įtakoja išaugusi paklausa daugumoje rinkų. Be to, vėjo energijos gamyba gali labai sumažėti tokiose rinkose kaip Prancūzija ir Vokietija.
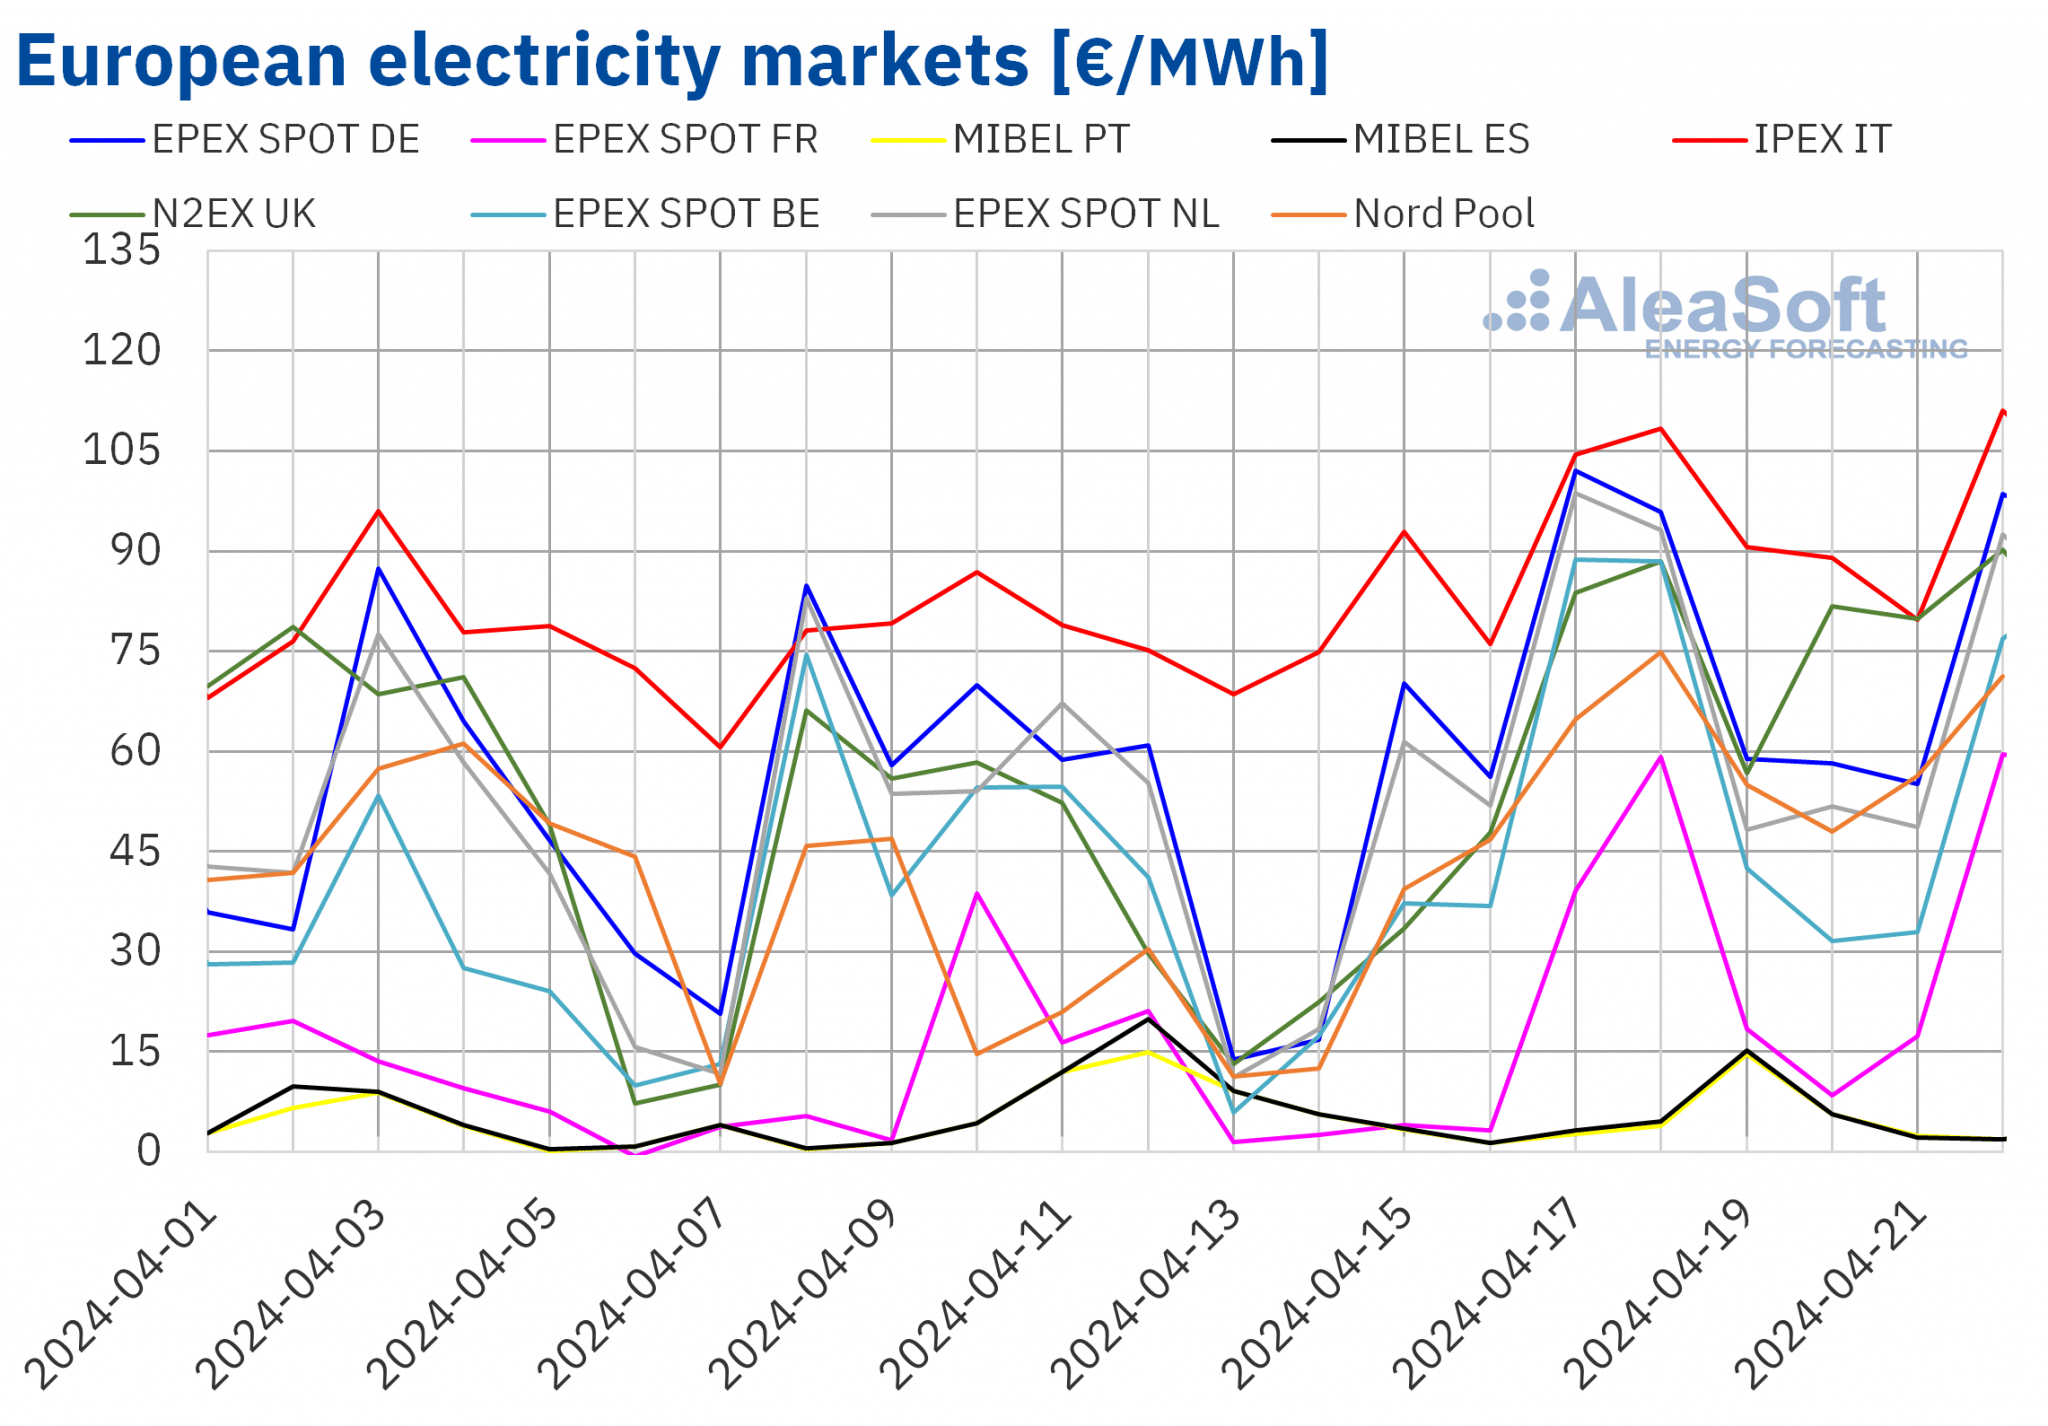
Šaltinis: Parengė AleaSoft Energy Forecasting, naudojant OMIE, EPEX SPOT, Nord Pool ir GME duomenis.
Brent, degalai ir CO2
Atsiskaitymo kainosBrent aliejusPirmojo mėnesio ateities sandoriaiICE turgusmažėjo beveik visą trečiąją balandžio savaitę. Pirmadienį, balandžio 15 d., šie ateities sandoriai pasiekė maksimalią savaitės atsiskaitymo kainą – 90.10 USD/bbl. Ši kaina jau buvo 0,3% mažesnė nei praėjusį pirmadienį. Nuosmukis tęsėsi iki ketvirtadienio, balandžio 18 d. Tą dieną ateities sandoriai užregistravo minimalią savaitės atsiskaitymo kainą – 87,11 USD/bbl. Remiantis duomenimis, analizuotais adresu„AleaSoft“ energijos prognozė, ši kaina buvo 2,9 % mažesnė nei praėjusį ketvirtadienį ir žemiausia nuo kovo pabaigos. Penktadienį, balandžio 19 d., kainos šiek tiek pakilo iki 87,29 USD už barelį. Ši atsiskaitymo kaina vis dar buvo 3,5% mažesnė nei praėjusį penktadienį.
Trečiosios balandžio savaitės pradžioje išaugusi įtampa Artimuosiuose Rytuose prisidėjo prie to, kad „Brent“ naftos ateities sandorių atsiskaitymo kainos viršijo 90 USD už barelį. Tačiau dėl konflikto evoliucijos kainos sumažėjo. Be to, JAV naftos atsargos padidėjo, o tai taip pat darė mažėjančią įtaką kainoms.
Kalbant apieTTF dujosPirmojo mėnesio ateities sandorių ICE rinkoje trečią balandžio savaitę atsiskaitymo kainos išliko virš 30 EUR/MWh. Praėjusią savaitę didėjimo tendencija tęsėsi iki antradienio, balandžio 16 d. Tą dieną šie ateities sandoriai pasiekė maksimalią savaitės atsiskaitymo kainą – 33,14 €/MWh. Remiantis duomenimis, analizuotais adresu„AleaSoft“ energijos prognozė, ši kaina buvo 21% didesnė nei praėjusį antradienį ir aukščiausia nuo sausio pirmosios pusės. Penktadienį, balandžio 19 d., jie pasiekė minimalią savaitės atsiskaitymo kainą – 30,76 €/MWh. Nepaisant to, kad tai yra žemiausia atsiskaitymo kaina šią savaitę, toks kainų lygis taip pat nematytas nuo sausio pirmosios pusės.
Trečią balandžio savaitę dėl Artimųjų Rytų konflikto raidos ir susirūpinimo dėl jo poveikio tiekimui TTF dujų ateities sandorių kainos pasiekė aukščiausias vertes per pastaruosius mėnesius. Be to, dėl padidėjusios paklausos Azijoje mažėja SGD tiekimas Europai.
Kalbant apieBENDRAI2apyvartinių taršos leidimųateities sandoriaiEEX rinka2024 m. gruodžio mėn. orientacinės sutarties atsiskaitymo kainos daugumoje sesijų trečiąją balandžio savaitę viršijo 70 EUR/t. Antradienį, balandžio 16 d., šie ateities sandoriai pasiekė maksimalią savaitės atsiskaitymo kainą – 73,62 €/t. Remiantis duomenimis, analizuotais adresu„AleaSoft“ energijos prognozė, ši kaina buvo 15 % didesnė nei praėjusį antradienį ir aukščiausia nuo sausio pirmosios pusės. Priešingai, penktadienį, balandžio 19 d., šie ateities sandoriai užregistravo minimalią savaitės atsiskaitymo kainą – 68,81 €/t. Ši kaina buvo 3,8% mažesnė nei praėjusį penktadienį.
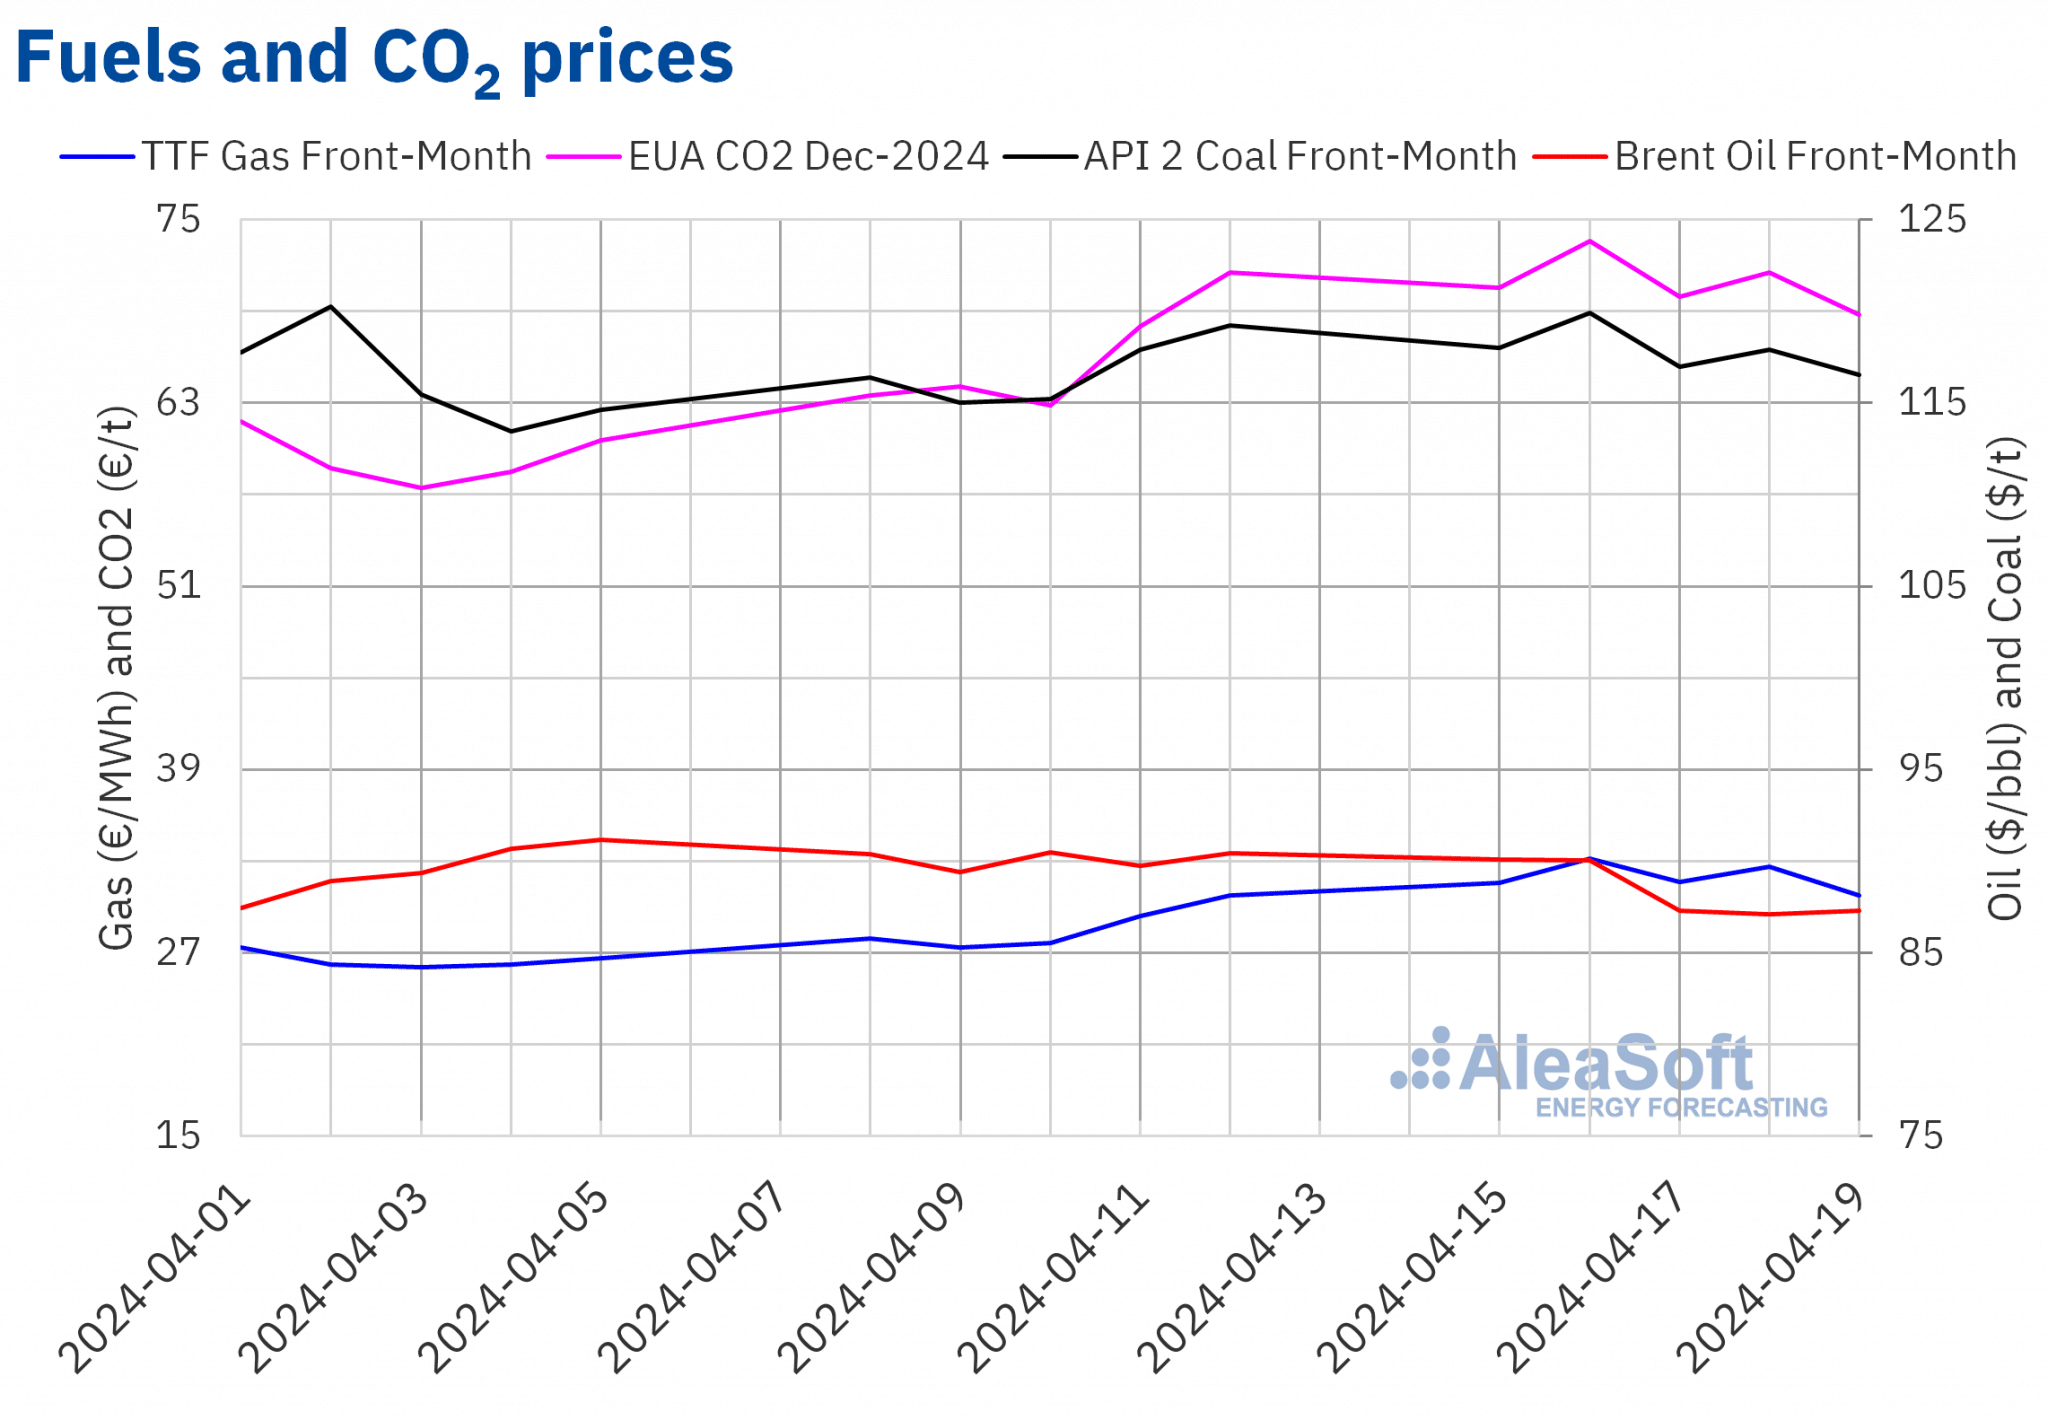
Šaltinis: Parengė AleaSoft Energy Forecasting, naudojant ICE ir EEX duomenis.
„AleaSoft Energy Forecasting“ analizė apie Europos energijos rinkų perspektyvas ir energetikos perėjimą
Ketvirtadienį, balandžio 11 d., 43 mRdinternetinis seminaras mėnesinėje internetinių seminarų serijoje„AleaSoft“ energijos prognozėirAleaGreenįvyko. Internetiniame seminare trečią kartą dalyvavo Raúl García Posada, direktoriusASELENAS, Ispanijos energijos saugojimo asociacija. Šiame internetiniame seminare pagrindinis dėmesys buvo skiriamas reglamentavimui, esamai situacijai ir ateinančių mėnesių perspektyvomsenergijos kaupimas. Taip pat buvo analizuojama Europos energijos rinkų raida ir perspektyvos.
„AleaSoft“ energijos prognozėirAleaGreengegužės 9 d., ketvirtadienį, surengs kitą savo serijos internetinį seminarą. Šia proga internetiniame seminare bus analizuojama Europos energijos rinkų raida ir perspektyvos, taip pat energetikos sektoriaus ateities vizija. Luisas Atienza Serna, kuris 1994–1996 m. buvo Ispanijos vyriausybės žemės ūkio, žuvininkystės ir maisto ministras, dalyvaus internetinio seminaro ispaniškos versijos analizės lentelėje.


